En resumen
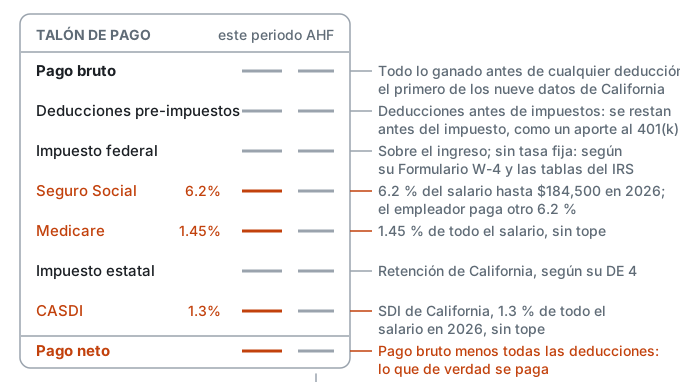
Un talón de pago parte del pago bruto, resta las deducciones antes de impuestos, los impuestos y otras deducciones, y termina en el pago neto, la cantidad que realmente se paga. Para 2026 los renglones de impuestos sobre la nómina son el Seguro Social al 6.2 por ciento hasta $184,500 de salarios, Medicare al 1.45 por ciento sin límite y, en California, el Seguro Estatal de Incapacidad (SDI) al 1.3 por ciento de todos los salarios, que aparece en el talón como CASDI.
- El Seguro Social es el 6.2 por ciento de los salarios hasta el límite de la base salarial de 2026, de $184,500, y Medicare es el 1.45 por ciento de todos los salarios; el empleador paga una cantidad igual aparte, no del pago del empleado12.
- Medicare añade un Impuesto Adicional de Medicare del 0.9 por ciento sobre los salarios que superan $200,000 en un año calendario, que retiene el empleador sin aportación equivalente de su parte1.
- El SDI de California es el 1.3 por ciento de todos los salarios en 2026, sin límite salarial desde el 1 de enero de 2024; en 2025 fue del 1.2 por ciento34.
- La retención del impuesto federal sobre el ingreso sigue el Formulario W-4 del empleado, y la del impuesto sobre el ingreso de California sigue el Formulario DE 4; ninguna tiene una tasa fija35.
- La ley de California sobre los comprobantes de salarios enumera nueve datos obligatorios; los totales del año hasta la fecha no están entre ellos6.
Esta página explica cómo funcionan los trámites y el proceso. No es asesoría legal, fiscal ni de recursos humanos, y este sitio no es un bufete de abogados.
Los detalles
Esta página también está disponible en inglés: How to Read a Pay Stub: Every Line From Gross Pay to Net, With the 2026 Tax Rates.
Todo talón de pago, que el Código Laboral de California (Labor Code) llama “itemized wage statement” (declaración detallada de salarios), es una cadena corta de restas. Esta página recorre la cadena en orden, con la tasa de 2026 de cada renglón de impuestos, y después resuelve un ejemplo con la aritmética a la vista. Forma parte del mismo grupo que los demás documentos de la primera semana, explicados en New-Hire Paperwork, Explained (en inglés); los formularios que determinan los renglones de retención están en cómo llenar el Formulario W-4.
La respuesta corta
| Renglón del talón | Qué es | Regla de 2026 |
|---|---|---|
| Pago bruto | Todos los ingresos antes de cualquier deducción | En California, el primer dato obligatorio del comprobante6 |
| Deducciones antes de impuestos | Cantidades que se descuentan antes de calcular el impuesto sobre el ingreso, como una aportación al plan 401(k) | Las aportaciones electivas se excluyen de los salarios de la Casilla 1 del Formulario W-27 |
| Impuesto federal sobre el ingreso | Retención que fija el Formulario W-4 del empleado | Sin tasa fija; depende del W-4 y de las tablas del IRS5 |
| Seguro Social | Impuesto del seguro de vejez, sobrevivientes e incapacidad | 6.2% de los salarios hasta $184,50012 |
| Medicare | Impuesto del seguro de hospital | 1.45% de todos los salarios; más 0.9% sobre los salarios que superan $200,0001 |
| Impuesto estatal sobre el ingreso | Retención del impuesto personal sobre el ingreso de California | La fija el DE 4 del empleado; sin tasa fija3 |
| CASDI | Seguro Estatal de Incapacidad de California, que financia el Seguro de Incapacidad y el Permiso Familiar Pagado | 1.3% de todos los salarios en 2026348 |
| Pago neto | Lo que queda después de todas las deducciones | Dato obligatorio en un comprobante de California6 |
| Año hasta la fecha (YTD) | Totales acumulados desde el 1 de enero | Frecuente en los talones, pero no es un dato exigido por la ley6 |
Renglón por renglón
Pago bruto
El pago bruto es el total de ingresos del período de pago antes de cualquier deducción. En un comprobante de California es el primero de nueve datos obligatorios, los “salarios brutos devengados”6. Para un empleado por hora es el número de horas por la tarifa, más las horas extras y cualquier otro pago; para un empleado asalariado es la parte del sueldo que corresponde al período.
Deducciones antes de impuestos
Algunas deducciones se descuentan antes de calcular el impuesto sobre el ingreso, lo que reduce los salarios sobre los que se calcula ese impuesto. Las instrucciones del IRS para los Formularios W-2 y W-3 dicen que los salarios de la Casilla 1 excluyen las aportaciones electivas, como las de un plan 401(k)7. Si la prima de un seguro médico también se descuenta antes de impuestos depende del plan, y los documentos del propio plan lo dicen. Las deducciones antes y después de impuestos aparecen bajo “todas las deducciones”, otro dato obligatorio en California6.
Seguro Social y Medicare
El Servicio de Impuestos Internos (IRS) describe estos como impuestos de la Ley del Seguro Federal de Contribuciones (Federal Insurance Contributions Act, FICA). Para 2026 la tasa del Seguro Social es del 6.2 por ciento para el empleado y del 6.2 por ciento para el empleador, sobre los salarios hasta una base de $184,500; la tasa de Medicare es del 1.45 por ciento para cada uno, sin límite de base salarial12. En el talón solo aparece la mitad del empleado. Cuando los salarios del año hasta la fecha superan $184,500, el renglón del Seguro Social se detiene por el resto del año. En aritmética, lo máximo que se le puede retener a un empleado en 2026 es 6.2 por ciento x $184,500 = $11,439.00.
Medicare tiene una segunda capa. El empleador retiene un Impuesto Adicional de Medicare del 0.9 por ciento sobre los salarios que superan $200,000 en un año calendario, a partir del período de pago en que los salarios pasan de esa cantidad, y no hay aportación equivalente del empleador1.
Impuesto federal y estatal sobre el ingreso
La retención del impuesto federal sobre el ingreso sale del Formulario W-4 del empleado5. La retención del impuesto personal sobre el ingreso de California sale del DE 43. No hay una sola tasa para ninguna de las dos: la cantidad depende del pago, de la frecuencia de pago, del estado civil para efectos de la declaración y de lo que se anotó en el formulario. Las diferencias entre los formularios están en California DE 4 vs the federal W-4 (en inglés).
SDI de California (CASDI)
El Seguro Estatal de Incapacidad se retiene del pago del empleado, y el Departamento de Desarrollo del Empleo (EDD) indica que aparece “como “CASDI” en los talones de cheque”8. La tasa es del 1.3 por ciento en 2026, aplicada a todos los salarios, sin límite salarial sujeto a impuestos ni cantidad máxima de retención desde el 1 de enero de 202434. La tasa fue del 1.2 por ciento en 2025, del 1.1 por ciento en 2024 y del 0.9 por ciento en 2023, cuando todavía regía un límite salarial de $153,164, de modo que un talón de un año anterior muestra otra cifra en este renglón4.
El Seguro de Desempleo de California (UI) y el Impuesto de Capacitación Laboral (ETT) son impuestos que paga el empleador y no se descuentan del pago del empleado, por lo que ninguno corresponde al lado de las deducciones de un talón3. El lado del empleador está en what an employee costs a California employer (en inglés).
Pago neto y año hasta la fecha
El pago neto es el pago bruto menos todas las deducciones, y es el quinto de los nueve datos que exige California6. Las columnas de año hasta la fecha repiten cada renglón como total acumulado desde el 1 de enero y alimentan el Formulario W-2 al final del año; la ley no las incluye entre los nueve datos obligatorios6.
Ejemplo resuelto: $20 la hora, pago quincenal
Supuestos: $20 la hora, 80 horas en un período de pago de dos semanas sin horas extras, sin deducciones antes de impuestos, un empleado de California en el décimo período de pago de 2026. Las cifras de impuesto federal y de impuesto de California son datos supuestos, solo para ilustrar, porque las cantidades reales dependen del W-4 y del DE 4 del empleado y de las tablas de retención; todo lo demás es la tasa de 2026 aplicada al pago bruto.
| Renglón | Aritmética | Este período | Año hasta la fecha (10 períodos) |
|---|---|---|---|
| Pago bruto | $20 x 80 horas | $1,600.00 | $16,000.00 |
| Deducciones antes de impuestos | ninguna supuesta | $0.00 | $0.00 |
| Impuesto federal sobre el ingreso | supuesto | $110.00 | $1,100.00 |
| Seguro Social | 6.2% x $1,600 | $99.20 | $992.00 |
| Medicare | 1.45% x $1,600 | $23.20 | $232.00 |
| Impuesto de California sobre el ingreso | supuesto | $38.00 | $380.00 |
| CASDI | 1.3% x $1,600 | $20.80 | $208.00 |
| Total retenido | suma de los seis renglones | $291.20 | $2,912.00 |
| Pago neto | $1,600.00 – $291.20 | $1,308.80 | $13,088.00 |
Las tasas provienen de123. A este nivel de pago el renglón del Seguro Social no llegaría a la base de $184,500 en 2026 (los salarios anuales son $41,600), y no se aplicaría el Impuesto Adicional de Medicare. El Seguro Social y Medicare que aporta el empleador no aparecen en la tabla porque no se descuentan del empleado.
Conviene saber Las tasas de arriba son las de 2026. El IRS publica el límite de la base salarial del Seguro Social cada año y el EDD fija la tasa del SDI cada año, así que un talón de otro año puede mostrar otro porcentaje en el mismo renglón34.
Abreviaturas en los talones de pago
El Código Laboral, sección 226, exige los datos de un comprobante de California, no etiquetas determinadas, de modo que el sistema de nómina de cada empleador elige sus propias abreviaturas6. Estas son las que usan las propias agencias:
| Abreviatura | Significado | Fuente |
|---|---|---|
| CASDI | Retención del Seguro Estatal de Incapacidad de California | El EDD dice que el SDI aparece “como “CASDI” en los talones de cheque”8 |
| FICA | Impuestos de la Ley del Seguro Federal de Contribuciones: Seguro Social y Medicare | IRS1 |
| YTD | Año hasta la fecha (year to date) | No es un dato exigido por la ley6 |
| Neto | Salarios netos devengados | Dato obligatorio6 |
| W-4 / DE 4 | Los formularios federal y de California que determinan los renglones del impuesto sobre el ingreso | IRS, EDD35 |
| Casilla 12, código D | En el Formulario W-2, aportaciones electivas a un plan 401(k) | IRS7 |
Una etiqueta que no esté en esta lista, como el nombre de un plan en una deducción de beneficios, la define el empleador o el plan de beneficios; ninguna agencia publica una lista estándar.
Lo que California añade al talón
La ley federal no obliga a un empleador a entregar un talón de pago, aunque las reglas de mantenimiento de registros del Departamento del Trabajo exigen conservar los registros de pago de los trabajadores no exentos9. California sí lo exige: nueve datos, en cada período de pago. Los días de licencia por enfermedad pagada disponibles también aparecen en el talón o en un escrito aparte que se entrega el día de pago10. La lista completa, la regla de los comprobantes electrónicos y lo que significa que falte un dato están en California pay stub requirements (en inglés).
Cuándo buscar ayuda
Un renglón que esta página no explica puede ser una deducción de beneficios, un embargo de salario o una elección de retención; el departamento de nómina o de recursos humanos del empleador puede decir cuál es. El IRS y el EDD publican las tasas y las reglas de retención de los renglones de impuestos13. Si a un comprobante de California le falta un dato obligatorio, o el pago neto no coincide con las horas trabajadas, la Oficina del Comisionado Laboral (Labor Commissioner’s Office) recibe reclamaciones de salarios, que se pueden presentar en línea, por correo electrónico, por correo postal o en persona11. Un profesional de impuestos o un servicio de nómina puede conciliar la retención cuando hay dudas sobre lo anotado en el W-4 o el DE 4.
Preguntas frecuentes
¿Cómo puedo entender las deducciones de mi talón de pago?
Se empieza en el pago bruto y se lee hacia abajo: deducciones antes de impuestos, después impuesto federal sobre el ingreso, Seguro Social, Medicare, impuesto estatal sobre el ingreso y, en California, CASDI, hasta llegar al pago neto. En 2026 el Seguro Social es el 6.2 por ciento y Medicare el 1.45 por ciento de los salarios, y el CASDI es el 1.3 por ciento13. Las deducciones de beneficios y otras las rotula el empleador.
¿Qué significan los códigos de un talón de pago?
¿Qué es CASDI en mi talón de pago de California?
¿Por qué mi pago neto es menor que mi pago bruto?
Porque al pago bruto se le restan los impuestos y otras deducciones: la retención del impuesto sobre el ingreso, el Seguro Social, Medicare, el SDI de California si corresponde y las aportaciones a beneficios. El pago neto es el pago bruto menos todo eso6.
¿El renglón del Seguro Social se detiene durante el año?
¿Es obligatorio que un talón de pago de California muestre el año hasta la fecha?
No es uno de los nueve datos que enumera la sección 226 del Código Laboral, aunque muchos empleadores lo incluyen6.
¿Los empleadores tienen que entregar un talón de pago?
Artículos relacionados
Fuentes (11)
Las fuentes se citan con el título que tienen en la página; las citas textuales del cuerpo del artículo tomadas de páginas en inglés son traducciones. Donde existe una versión en español de la página, se enlaza esa versión.
- Tema 751, Tasas de retención del Seguro Social y Medicare — Servicio de Impuestos Internos (IRS), versión en español. Accessed 2026-10-13.
- Publication 15 (2026), (Circular E), Employer’s Tax Guide — Servicio de Impuestos Internos (IRS), en inglés. Accessed 2026-10-13.
- Tasas de contribución, esquemas de retenciones y valores de comidas y alojamiento — Departamento de Desarrollo del Empleo de California (EDD), versión en español. Accessed 2026-10-13.
- Tasas de impuestos, límites salariales y valor de las comidas y alojamiento (DE 3395/S Rev. 69, 1-26) — Departamento de Desarrollo del Empleo de California (EDD), versión en español. Accessed 2026-10-13.
- Formulario W-4 (2026), Certificado de Retenciones del Empleado — Servicio de Impuestos Internos (IRS), versión en español (W-4(SP)). Accessed 2026-10-13.
- California Labor Code section 226 — Legislatura de California, texto en inglés en el espejo public.law. Accessed 2026-10-13.
- Instructions for Forms W-2 and W-3 — Servicio de Impuestos Internos (IRS), en inglés. Accessed 2026-10-13.
- Disposiciones del Seguro de Incapacidad (DE 2515/S) — Departamento de Desarrollo del Empleo de California (EDD), versión en español. Accessed 2026-10-13.
- Fact Sheet #21: Recordkeeping Requirements under the Fair Labor Standards Act — Departamento del Trabajo de EE. UU., División de Salarios y Horas, en inglés. Accessed 2026-10-13.
- California Paid Sick Leave: Frequently Asked Questions — Departamento de Relaciones Industriales de California (DIR), en inglés. Accessed 2026-10-13.
- How to File a Wage Claim — Oficina del Comisionado Laboral de California (DIR), en inglés. Accessed 2026-10-13.